
Nel II semestre del 2007 si è assistito ad un sostanziale indebolimento della domanda di abitazioni in proprietà. Tale fenomeno può essere in parte ricondotto all’espulsione dei potenziali acquirenti con disponibilità di spesa medio-bassa (divenuti prevalenti per l’acquisto delle “prime case”) dai mercati centrali e, ora, anche da quelli periferici della città, con conseguente spostamento verso i mercati dell’hinterland. L’offerta di case risulta stabile ovunque, mentre, per la prima volta in questo lungo ciclo immobiliare iniziato nel 1997/1998, con una contestuale diminuzione delle compravendite. Questo dato qualitativo trova conferma nei pre-consuntivi formulati sui dati dell’Agenzia del Territorio che esprimono un calo delle quantità scambiate nel 2007 (-3,3% a livello nazionale, ma con punte del -10% nelle grandi città).
Lo sconto mediamente praticato sul prezzo richiesto è cresciuto anche in questo semestre, ma si tratta di aumenti di entità limitata a pochi decimi di punto percentuale, ad attestare ancora una forte rigidità dei prezzi. Nonostante il deciso aumento dei prezzi durante quest’ultimo ciclo espansivo, infatti, lo sconto non sembra esser cresciuto di conseguenza; mettendo a confronto prezzi e sconti negli ultimi 20 anni emerge che la pratica dello sconto sembra non essere fortemente correlata alle fluttuazioni dei valori di mercato.
Per quel che riguarda le tempistiche medie di vendita, si segnala un ulteriore allungamento del periodo di permanenza degli immobili sul mercato, ora pari a 5 mesi (tale valore si colloca in linea con il dato registrato nel 1998, in corrispondenza di una fase del ciclo piuttosto timida).
Maggiormente improntato alla stabilità, invece, il segmento delle locazioni, da alcuni semestri piuttosto depresso (non si segnalano significative variazioni né in termini di domanda, offerta e attività contrattuale, né tanto meno in termini di tempistiche medie di locazione).
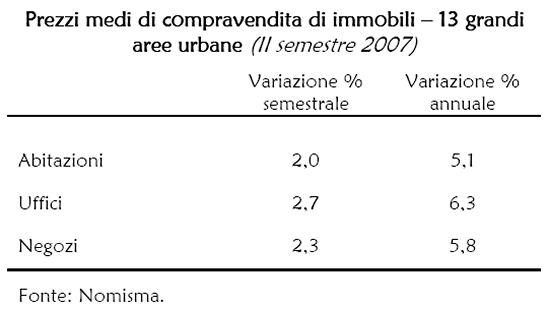
Sul versante delle quotazioni, i prezzi delle abitazioni continuano a crescere, seppur a ritmi meno sostenuti che in passato (il tasso di crescita si è attestato, su base semestrale, su un valore nominale del 2% e sul +1,1% reale), a fronte di canoni che continuano a mostrare una dinamica piuttosto modesta (0,5% nel semestre, -1,7% nell’anno).
Il diverso andamento di prezzi e canoni ha determinato un’ulteriore contrazione dei tassi medi di rendimento potenziale da locazione, scesi al 4,9% (si tratta del valore più basso registrato nell’ultimo ventennio).
Riguardo alle previsioni per il 2008, le opinioni raccolte lasciano poco spazio all’ottimismo, essendo prevalentemente orientate verso una contrazione dei volumi di scambio e dei valori di acquisto. Rispetto la scorsa rilevazione si evidenzia, inoltre, un deciso peggioramento dei sentiment relativi al comparto delle compravendite, tanto che la percentuale di giudizi negativi sul totale appare persino superiore a quella rilevata nei primi anni ’90, in corrispondenza dell’inizio dell’ultima fase recessiva del mercato immobiliare.
Tali giudizi sembrerebbero, per altro, trovar conferma nei dati ISAE sull’intenzione di acquisto di un’abitazione nei prossimi 12 mesi. La percentuale
di famiglie che ha dichiarato di valutare l’acquisto di una casa ha infatti subito un calo sia nel II che nel III trimestre 2007.
Riguardo alle quotazioni di scambio, se a livello medio italiano è possibile prevedere, ragionevolmente, una crescita dei prezzi nell’ordine del 2,5-3%, non si possono escludere flessioni puntuali in corrispondenza delle aree urbane di maggiori dimensioni. L’entità di eventuali flessioni continuerà a dipendere più dalla reazione della domanda a shock esogeni di natura finanziaria che non dall’effettivo deterioramento delle determinanti macroeconomiche che orientano
l’andamento del mercato.
a cura di:
NOMISMA – SOCIETÀ DI STUDI ECONOMICI S.P.A.
Strada Maggiore, 44
I-40125 Bologna (Italy)
tel. +39 (051) 6483.301-111
fax +39 (051) 223441
email: [email protected]
web site: www.nomisma.it
Responsabile del progetto
Marco E. Tirelli (Tirelli & Partners)
Daniela Percoco (Nomisma)
Coordinamento e realizzazione
Giancarlo Lusiardi (Tirelli & Partners)
Marica Bianchi (Nomisma)